

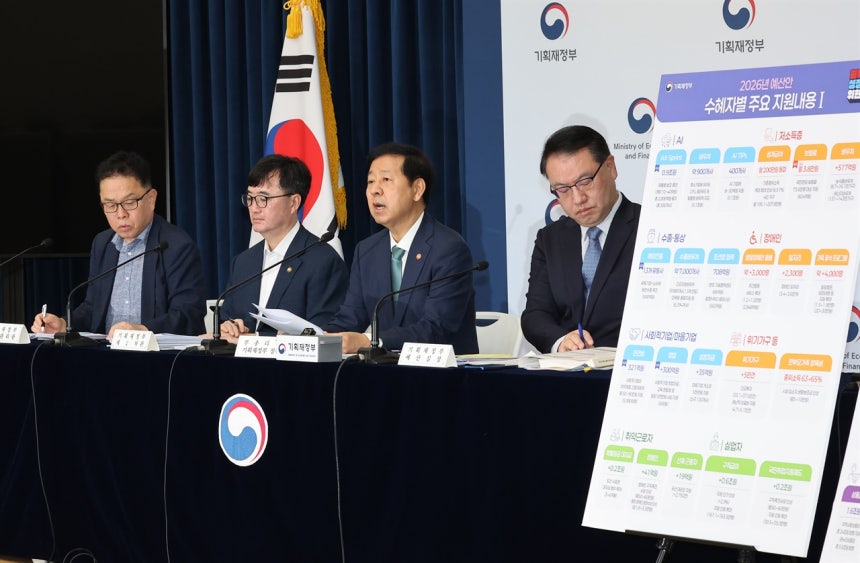
2026년 국가예산이 728조 원으로 편성되면서 그 중 110조 원은 적자국채로 조달될 예정이다. 이러한 재정 정책에 대해 ‘착한 채무’와 ‘나쁜 채무’의 논란이 일고 있다. 정부회계에서는 경제성장률과 이자율의 비교, 그리고 조달된 재원의 사용처에 따라 채무를 구분한다.
‘착한 채무’의 조건과 예산안 분석
‘착한 채무’란 장기적으로 더 큰 이익을 가져오는 빚을 의미한다. 이를 위해서는 경제성장률이 이자율보다 높아야 하며, 조달된 재원이 생산적 투자에 사용되어야 한다. 한국은행은 2026년 실질성장률을 1.8%, 물가상승률을 1.9%로 전망하며, 명목성장률은 약 3.7%로 예상된다. 반면 기준금리는 2.0~2.5% 수준으로 예상되어 첫 번째 조건을 충족한다.
두 번째 조건인 생산적 투자 여부를 살펴보면, AI·R&D·초혁신경제에 54.4조 원, 에너지·기후에 7.9조 원 등 총 225.9조 원이 투입될 예정이다. 이는 미래 성장동력 강화와 사회안전망 강화를 목표로 한 투자로 평가된다.
‘나쁜 채무’의 위험성과 관리 필요성
‘나쁜 채무’는 경제성장률보다 이자율이 높거나 비생산적 지출에 사용될 때 발생한다. 이는 재정을 악화시키고 미래세대에 부담을 줄 수 있다. 따라서 이번 예산안이 ‘착한 채무’로 남기 위해서는 철저한 관리와 성과 점검이 필요하다.
결국, 이번 예산안은 예상 거시지표와 투자 방향에서 ‘착한 채무’의 성격을 띠고 있다. 그러나 최종적인 평가는 집행 과정에서 결정될 것이다. 국민의힘과 정부는 공포 조장이 아닌 협력을 통해 더 나은 미래를 위한 해법을 모색해야 할 시점이다.